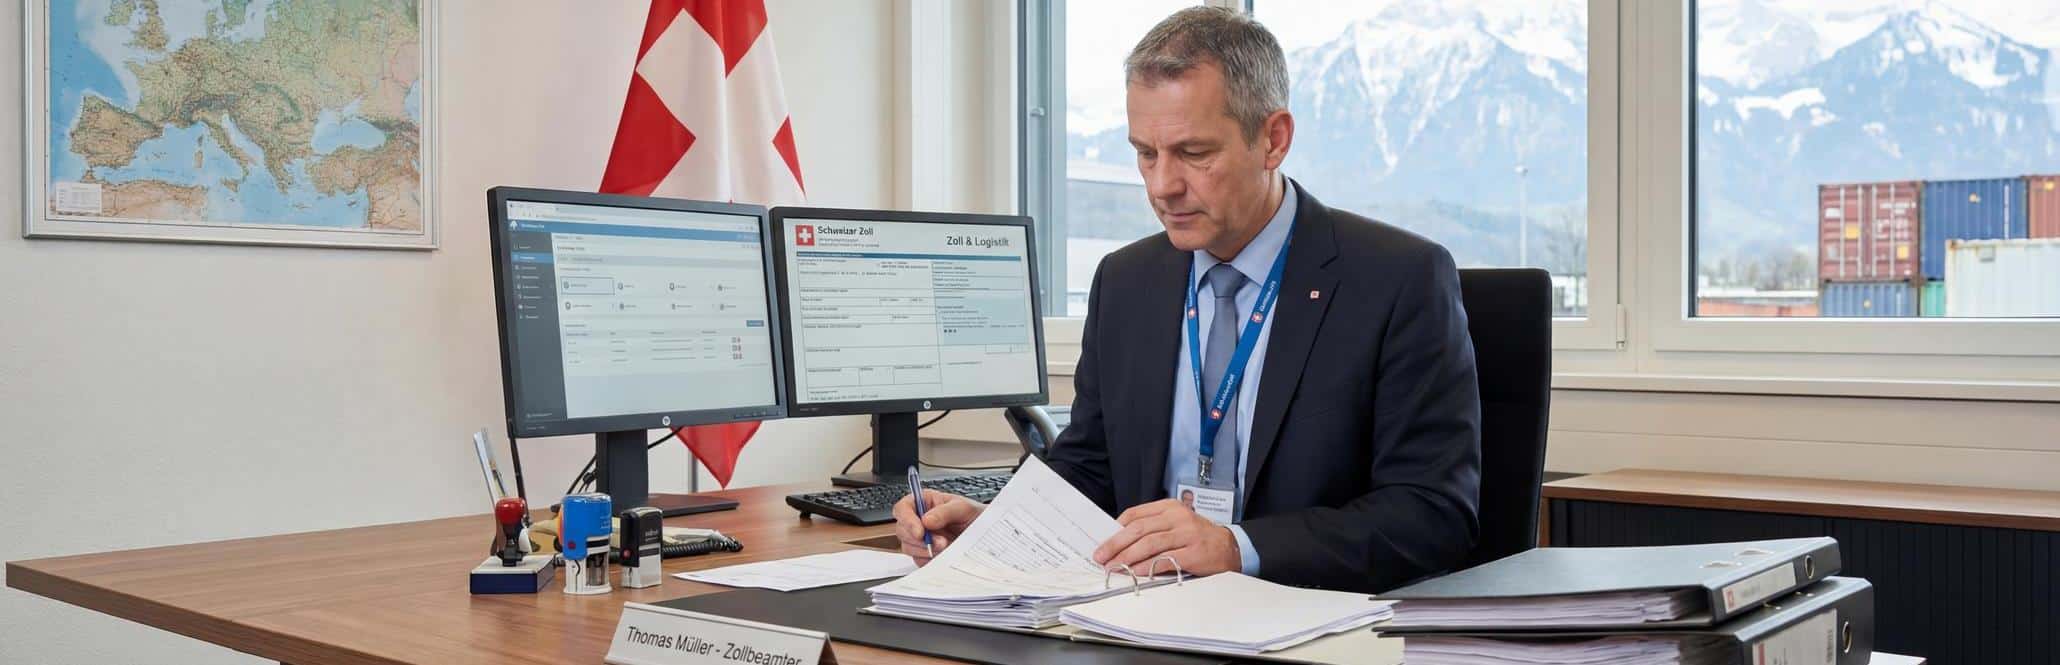
- Der Zollbescheid ist ein Verwaltungsakt des zuständigen Hauptzollamts, der die Höhe der Einfuhrabgaben bei Warenimporten aus Drittstaaten festsetzt.
- Innerhalb der EU entfällt der Zollbescheid – er ist vor allem beim Import aus Nicht-EU-Ländern relevant.
- Empfänger können Importeure, Exporteure oder bevollmächtigte Vertreter wie Verzollungsbüros sein.
- Zollbescheide sind sofort vollstreckbar – bei Nichtzahlung drohen Zwangsmaßnahmen wie Kontopfändung.
- Fehlerhafte Bescheide können binnen eines Monats per Einspruch angefochten werden – bei komplexen Fällen empfiehlt sich Expertenrat.
Als Verwaltungsakt der Zollverwaltung ist der Zollbescheid essenzieller Bestandteil der Wareneinfuhr aus einem Drittstaat in das Unionsgebiet. Mit dem Bescheid wird die Höhe der zu zahlenden Einfuhrabgaben (Zölle, Einfuhrumsatzsteuer und Verbrauchsteuern) festgesetzt, weshalb es auch als „Einfuhrabgabenbescheid“ bezeichnet werden kann. Damit bildet der Zollbescheid die rechtliche Grundlage für die Entstehung einer Zollschuld und wird zu einem zentralen Instrument der deutschen Zollverwaltung bei der Durchsetzung zollrechtlicher Verpflichtungen.
Lassen Sie uns über Ihre Anforderungen sprechen. Unsere Experten beraten Sie gerne – telefonisch oder persönlich vor Ort in Rödermark.
Wer ist für die Ausstellung eines Zollbescheids zuständig?
Der Zollbescheid wird durch das jeweils örtlich zuständige Hauptzollamt (untere Verwaltungsbehörde der Bundeszollverwaltung) erlassen. Dieses stellen den Bescheid auf Basis des Unionszollkodex (UZK), der Abgabenordnung (AO) sowie des Zollverwaltungsgesetzes (ZollVG) aus.
Allerdings ergeht ein Zollbescheid nicht bei jeder Wareneinfuhr. So bedarf es bei grenzüberschreitenden Warentransporten zwischen Mitgliedstaaten der Europäischen Union (EU) keins Zollbescheids. Da die EU eine Zollunion bildet, ist die Verbringung von Waren von einem in einen anderen Mitgliedstaat – bis auf wenige Ausnahmen wie exportkontrollpolitisch kritische Güter, etwa im Zusammenhang mit Dual-Use-Aspekten – möglich, ohne dass dafür Zollgebühren erhoben werden.
Sobald Waren allerdings aus einem Drittstaat in das Unionsgebiet eingeführt werden, muss das importierende Unternehmen im Regelfall mit dem Erlass eines Zollbescheids und der Festsetzung von Einfuhrgebühren rechnen.
Wie ist ein Zollbescheid aufgebaut?
Ein Zollbescheid muss bestimmte formale und inhaltliche Anforderungen an Form und Inhalt erfüllen. Dazu gehören verschiedene Pflichtangaben, ohne die der Verwaltungsakt nicht rechtswirksam wäre. Ein Beispiel ist die eindeutige Bezeichnung als Bescheid sowie die Angabe der ausstellenden Behörde mit deren Anschrift und Aktenzeichen.
Weiterhin muss die betroffene Person oder das Unternehmen – also der Zollschuldner – als Empfänger benannt werden. Zu den sachlichen Anforderungen, die ein Bescheid zu erfüllen hat, gehören neben der genauen Beschreibung der betroffenen Warensendung inklusive der Codierung gemäß dem Harmonisierten System (HS) die Angabe
- der Menge, des Gewichts (Rohmasse) und der Anzahl der Packstücke,
- der Zolltarifnummer,
- des Warenwerts,
- des Warenursprungs.
Zudem wird im Zollbescheid auch die Höhe der festgesetzten Einfuhrabgaben aufgeschlüsselt – entsprechend den anfallenden Abgabenarten nach Zollgebühr, Einfuhrumsatzsteuer usw.
Als Verwaltungsakt enthält der Zollbescheid zudem eine Rechtsbehelfsbelehrung, mit der über die Möglichkeit des Einspruchs, dazu einzuhaltende Frist sowie die zuständige Behörde als dessen Empfänger informiert wird. Fehlt eine solche Belehrung, beginnt die Einspruchsfrist nicht zu laufen.
Lassen Sie uns über Ihre Anforderungen sprechen. Unsere Experten beraten Sie gerne – telefonisch oder persönlich vor Ort in Rödermark.
Wer ist Empfänger eines Zollbescheids?
Zollbescheide richten sich primär an Beteiligte in Warenverkehrsgeschäften, sofern es zu einem Grenzübertritt kommt. Damit können Unternehmen, die als Importeur oder Exporteur auftreten, mit einem Zollbescheid konfrontiert werden. Darüber hinaus kann auch ein bevollmächtigter Vertreter, wie zum Beispiel ein professionelles Verzollungsbüro, Empfänger eines Zollbescheids sein. In einer solchen Konstellation kommt es auf die konkrete Ausgestaltung der Vollmachten und die Rahmenbedingungen des Einzelfalls an.
Mit der Zollschuld wird im Regelfall der Anmelder belastet. Unter bestimmten Voraussetzungen können aber auch Spediteure und Frachtführer als Zollschuldner in Betracht kommen. Dies ist beispielsweise der Fall, wenn neben der reinen Transportabwicklung nach der Abholung der Ware beim Hersteller/Versender auch die Anmeldung für die Verzollung übernommen wird und somit die Verantwortlichkeit für die Zollabwicklung beim Spediteur liegt.
Wirkung, Vollstreckung und Einspruch gegen einen Zollbescheid
Mit dem Erlass des Zollbescheids entsteht ein rechtswirksamer Anspruch der Zollverwaltung auf die Zahlung der festgesetzten Einfuhrabgaben. Das mit der Zollschuld belastete Unternehmen oder dessen Erfüllungsgehilfe sollten der Zahlungsaufforderung innerhalb der im Bescheid genannten Frist nachkommen. Da es sich um einen vollstreckbaren Anspruch handelt, kann die Unterlassung der Zahlung Maßnahmen der Zwangsvollstreckung nach sich ziehen, zum Beispiel eine Kontopfändung oder die Sicherstellung von Waren.
Die Durchsetzung des Anspruchs auf Leistung der Zollschuld richtet sich nach den Vorschriften der AO. In diesem Zusammenhang muss Beteiligten klar sein, dass die Vollstreckung anders als im zivilrechtlichen Kontext abläuft. Zollbescheide sind als Verwaltungsakt mit Leistungsgebot und Zahlungsaufforderung bereits vollstreckbare Titel, weshalb die zuständigen Behörden dafür nicht (wie zum Beispiel bei unbezahlten Rechnungen von Lieferanten) erst einen gerichtlichen Vollstreckungstitel erwirken müssen.
Das Einspruchsverfahren
Der Empfänger kann – auch unter Mitwirkung von entsprechend zugelassenen Zollagenturen (rechtsberatende Aufgaben dürfen von dieser nur übernommen werden, wenn die diesbezüglich gesetzlich vorgeschriebene Erlaubnis/Zulassung vorliegt) – einen Zollbescheid im Wege des Einspruchs bei der zuständigen Zollbehörde anfechten. Dazu muss dieser innerhalb eines Monats nach Bekanntgabe eingelegt werden. Da eine Zurückweisung des Einspruchs durch die Zollbehörde die Möglichkeit eines gerichtlichen Verfahren eröffnet, ist bei komplexen Sachverhalten das Hinzuziehen erfahrener Zollrechtsexperten empfehlenswert – auch, um die Erfolgsaussichten professionell bewerten zu lassen.
Fazit: Der Zollbescheid ist eine der wichtigsten Entscheidungen in der Zollabwicklung
Beim Zollbescheid handelt es sich um eine der wichtigsten Entscheidungen im grenzüberschreitenden Warenverkehr. Durch den Status der EU als Zollunion kommen Unternehmen im innergemeinschaftlichen Handel damit heute aber kaum noch in Kontakt. Von großer Bedeutung ist der Zollbescheid aber nach wie vor bei Importen aus Drittstaaten in das Unionsgebiet. Wer einen Zollbescheid erhält, sollte diesen umgehend auf seine Richtigkeit überprüfen. Sollte der Zollbescheid fehlerhaft sein, kann binnen eines Monats nach Bekanntgabe Einspruch eingelegt werden. Für die Zollverwaltung wiederum dient der Bescheid als Grundlage zur Durchsetzung zollrechtlicher Ansprüche und ist im Fall einer Verweigerung der Zahlung ein vollstreckbarer Titel.
FAQ – Häufig gestellte Fragen
Ein Zollbescheid ist ein Verwaltungsakt der deutschen Zollverwaltung, der die Höhe der zu zahlenden Einfuhrabgaben – also Zölle, Einfuhrumsatzsteuer und Verbrauchsteuern – bei der Einfuhr von Waren aus einem Drittstaat in das EU-Gebiet festsetzt.
Zuständig für den Erlass eines Zollbescheids ist das örtlich zuständige Hauptzollamt. Es handelt dabei auf Basis des Unionszollkodex (UZK), der Abgabenordnung (AO) und des Zollverwaltungsgesetzes (ZollVG).
Nein. Da die Europäische Union eine Zollunion bildet, fallen beim Warenverkehr zwischen EU-Mitgliedstaaten grundsätzlich keine Zollgebühren an. Ein Zollbescheid ist daher nur bei Importen aus Drittstaaten in das Unionsgebiet relevant.
Da ein Zollbescheid als Verwaltungsakt bereits ein vollstreckbarer Titel ist, kann die Zollverwaltung ohne zusätzlichen gerichtlichen Beschluss Zwangsvollstreckungsmaßnahmen einleiten – zum Beispiel eine Kontopfändung oder die Sicherstellung von Waren.
Ein fehlerhafter Zollbescheid kann innerhalb eines Monats nach Bekanntgabe per Einspruch bei der zuständigen Zollbehörde angefochten werden. Bei komplexen Sachverhalten empfiehlt sich die Unterstützung durch einen erfahrenen Zollrechtsexperten, um die Erfolgsaussichten professionell einschätzen zu lassen.
Lassen Sie uns über Ihre Anforderungen sprechen. Unsere Experten beraten Sie gerne – telefonisch oder persönlich vor Ort in Rödermark.